分期乐解绑:你的数据安全该如何守护?
每一次用户考虑取消分期服务平台与银行卡的绑定关系,本质上不是一次简单的账户操作,而是一次对数字金融信任结构的一次深度审视。这一决策的底层驱动力,源于对数据主权和金融安全边界日益增长的警惕。用户不再仅仅...
分期乐真的违法吗?
分期消费的本质,绝非一个简单的法律定性问题,它更深层次地涉及到现代金融消费体系中的道德边界与监管盲区。将“分期乐”视为违法与否,如同用单一的二元逻辑去衡量一个复杂的社会经济结构。从纯粹的法律框架来看,...
分期乐额度突然失效,怎么办?
分期乐用户突然发现自己的额度无法取出,这已经成为不少人面临的棘手问题。最初享受到的便捷消费体验,转眼变为令人焦灼的不确定性。这种现象并非个例,背后涉及到平台风控升级、用户自身信用状况变化以及政策环境调...
分期乐我爱卡额度攻略
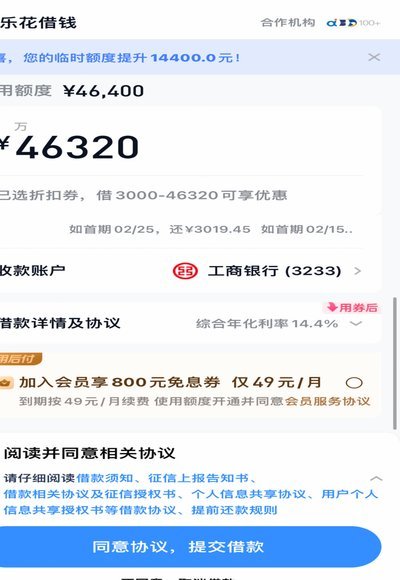
分期乐与我爱卡作为消费金融领域的双子星,其额度体系本质是基于用户信用画像的动态评估模型。分期乐侧重场景化消费,通过消费行为数据构建用户画像,而我爱卡则以信用卡为核心,依托持卡人综合信用评分。两者在额度...
分期乐还款:量身定制你的预算
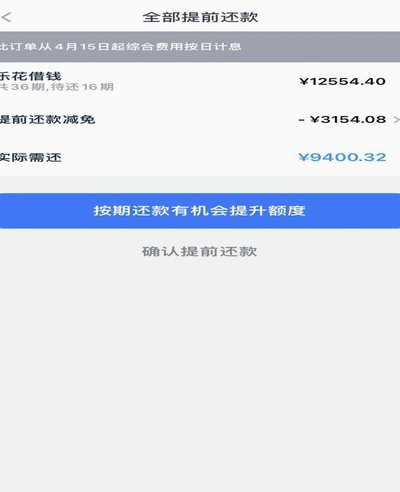
分期乐的还款总额度,与其说是一个固定的数字,不如说是个人财务状况与贷款产品特性交织出的复杂图景。理解它的“怎么看”的关键在于打破常规思维,摆脱对简单计算的固有认知。从一开始,就应认识到“分期乐”的核心...
分期乐还款:止赎与重启
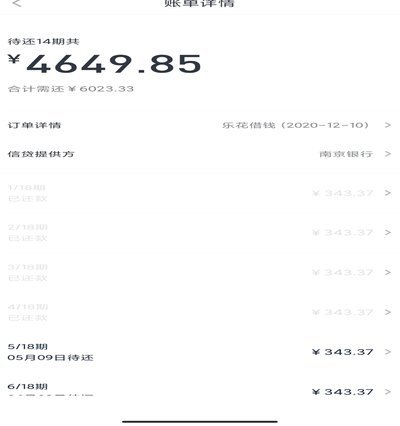
“分期乐现在还要还吗”这个问题,远比简单的财务计算复杂得多,它深深植根于消费者的心理、经济环境以及分期产品的商业模式之中。最初申请分期乐时,往往伴随着明确的消费目标和对未来收入的乐观预期。然而,时间的...
分期乐靠谱吗? Wresting真相
近期,“分期乐是正规的吗”这一话题在网络上引发广泛关注。随着网络消费习惯的发展,越来越多的人选择通过分期购物的方式减轻短期资金压力。然而,在享受便捷的同时,一些消费者开始质疑这些平台是否真正合法合规。...
分期乐平台合规性与安全性分析
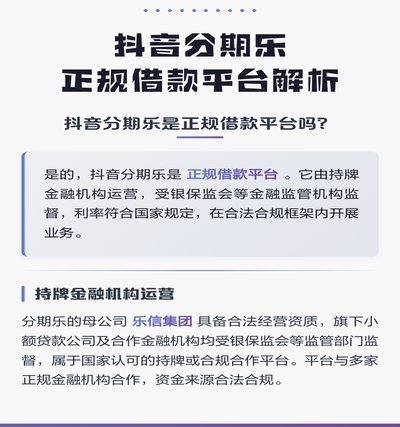
深圳前海微众银行旗下的分期乐作为持牌消费金融平台,其合规性已通过银保监会备案审查。平台运营主体具备完整金融牌照,资金流向受央行征信系统监控,所有借贷行为均需经用户授权并留存电子合同。值得注意的是,其年...
分期乐额度真的能套现吗?
分期乐作为一种消费信贷产品,以其便捷的申请流程和相对灵活的还款方式吸引了不少用户。关于分期乐额度是否可以套现,这个问题并非简单的“能”或“不能”来回答,它涉及合同约定、平台风控、法律法规等多重因素,其...
分期乐逾期了?这些方法帮你渡过难关
当面临分期付款逾期且资金暂不充裕的困境时,最忌讳的就是陷入恐慌和拖延。此刻的处理并非简单地等待钱到位,而是一场系统性的危机管理。你必须立刻将注意力从“欠了多少”转移到“如何解决这个财务流动的断裂点”。...