P2P临时额度:风险与平衡
“羊小咩临时额度”这个概念,在金融科技尤其是P2P借贷领域,并非一个孤立的术语,而是折射出平台运营风险管理、资金流动性控制和用户信任之间的复杂关系。简单地将其定义为“借贷平台提供的一笔短期额度”过于简化,实则需要更深入地理解其背后的动机和影响。羊小咩平台之所以推出临时额度,核心在于应对现金流的临时性波动。P2P平台的运营模式依赖于持续的借贷活动,而借贷的发生和偿还并非按时发生的,而是呈现出一种非对称性。平台需要预留一部分资金来应对逾期偿还、违约风险以及新增用户的资金需求,同时也要保持一定的灵活性,避免因资金短缺而影响正常的业务开展。 临时额度,实际上是一种应对这种波动性的手段,它允许平台在短期内提供贷款,缓解现金流压力,并维持业务的运行。然而,这也意味着平台需要承担更高的风险敞口,因此严格的风险控制和管理至关重要。
这种临时额度的发放策略,同样会对用户产生直接影响。对于信用良好的用户,临时额度可以提供额外的资金支持,用于满足临时性的资金需求,比如启动小型生意、处理紧急医疗费用等。但对于信用风险较高的用户,临时额度的发放往往意味着更高的利率和更严格的还款要求。 此外,临时额度也可能催生“风险资产集中”的现象。平台为了吸引更多的用户,可能会过度放宽放贷标准,导致高风险借款人也获得临时额度。 当这些借款人无法按时偿还,就会对平台的偿债能力造成冲击,甚至引发整个平台的危机。 这就体现了临时额度在盈利和风险之间的微妙平衡。 平台的成功,关键在于精准评估风险,并利用数据分析和风控模型,动态调整额度发放策略。
值得关注的是,随着监管的日益严格,P2P平台的临时额度模式正在面临巨大的压力。 传统P2P平台的盈利模式依赖于高收益和高频次放款,而这些都与临时额度的发放密切相关。监管部门对P2P平台的风险控制要求越来越高,限制了平台随意发放临时额度的能力。 同时,用户对P2P平台的风险认知也越来越高,对平台的信誉和透明度提出了更高的要求。 这使得平台在维持业务运营的同时,必须更加注重风险管理,并采取更加透明的运营模式,以赢得用户的信任。 未来的P2P平台,将更加注重与用户的长期关系,而不仅仅是追求短期利益。
从更宏观的角度来看,“羊小咩临时额度”的兴起,也反映了金融科技发展的新趋势——即数据驱动的风控和智能运营。 平台利用大数据分析用户信用状况,通过机器学习算法,实时评估贷款风险,并据此调整额度发放策略。 这种模式不仅提高了风控效率,也优化了资金的使用效率,减少了坏账的产生。 未来,类似的智能风控模式将成为P2P平台乃至整个金融科技行业的标准。 这需要平台不断投入研发,提高技术水平,并与监管部门保持密切沟通,共同推动金融科技的健康发展。 最终, 真正的创新,不是简单地提供临时额度,而是建立一套完善的风险管理体系,保障用户的利益,促进金融市场的稳定发展。
相关文章
分期付款现在征信了吗?
分期乐作为一种消费模式,不仅改变了传统购物方式,还引发了关于个人财务状况和征信评估的讨论。近年来,随着消费需求增长,分期乐成为消费者理财工具的一部分,但其与征信体系之间的关系却未必被充分理解。本文将从...
花呗套现新套路揭秘
花呗的套现机制,本质上是利用其便捷的资金流动性,构建了一个复杂的金融网络。早期,花呗套现主要以“转账”为手段,即用户利用花呗的余额进行多次转账,最终将资金转移到其他账户,达到洗钱、逃避监管的目的。这种...

花呗天猫秒套还款攻略
花呗天猫秒套,这个看似便捷的购物方式,背后蕴藏着复杂的资金流动和还款逻辑。它并非单纯的“直接支付”,而是依托于花呗的信用评估和风险控制机制。当你在天猫上使用花呗进行购买时,系统会根据你的消费记录、芝麻...
羊小咩额度提升与现金提取攻略
羊小咩的额度体系本质上是基于用户信用评估的动态模型,其核心逻辑在于通过行为数据构建风险控制框架。平台会持续监测用户的还款记录、交易频率、账户活跃度等维度,这些数据直接影响额度的波动范围。值得注意的是,...
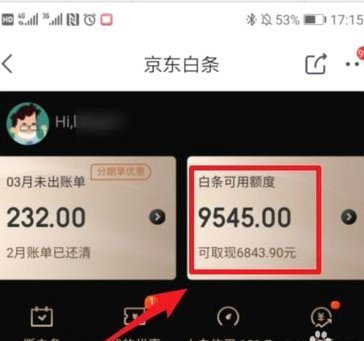
京东白条快捷提现指南
京东提现功能便捷资金流转,一指转现为现金。操作。 资金快速到账。京东提现助商家活期,资金流。操作简便高效,资金流转快到账快。京东。安全,省心。提现。京东。 京东提现,易操作,资金管理。建议。...
如何妥善处理母亲的遗物之情与理的选择
遗物处理是情感与现实的双重命题,尤其在母亲离世后,物品往往承载着超越物质意义的联结。衣物上的缝线可能凝固着临终前的体温,旧信件里潦草的字迹或许藏着未说出口的牵挂。这种情感重量使遗物成为家庭关系的试金石...