微信分付:不止是转账,更是一种社交
微信支付的“分付”功能,在日常使用中往往被视为简单的“转账”升级版,实则蕴含着一套精巧的社交经济逻辑。它并非单纯的资金转移工具,而是建立在微信群级关系基础上的动态信用系统。核心在于“发起分付”者,通过预先设定总金额和分摊比例,赋予了群成员参与决策的权利。这种设计巧妙地将财务需求与社交互动融合,构建了一种弱化的、基于信任的集体消费模式。早期的分付,往往集中在朋友聚餐、出行等场景,但随着功能的完善和用户习惯的养成,其应用范围日益拓展,涵盖了企业团建、社区活动甚至个人投资等领域。关键在于,分付模式鼓励了群成员之间对彼此的财务状况进行初步了解,从而减少了因直接支付造成的潜在纠纷,同时也促进了群内成员间的互动和信任感。这种信任感的建立,不仅仅基于个人的信用记录,更依赖于群成员之间的沟通和协商,使得分付的本质超越了单纯的货币交换,变成了一种社交行为。

值得深入思考的是,分付的成功与群组的特性密不可分。在一个活跃、信任度高的群组中,分付的效率和体验会显著提升,因为成员更容易达成共识,也更愿意承担相应的责任。反之,在一个较为疏散、缺乏互动性或信用基础薄弱的群组中,分付可能变得复杂繁琐,甚至引发争议。因此,微信在设计分付功能时,实际上也在构建一种“社交生态”。它通过分付,加深了微信群的凝聚力,并逐渐形成了一种社交消费的习惯。更重要的是,分付也为微信提供了数据积累的机会。通过对分付行为的分析,微信可以更精准地了解用户消费习惯,并以此为基础,推送个性化的服务和产品,从而提升用户体验,巩固其在移动支付领域的优势。
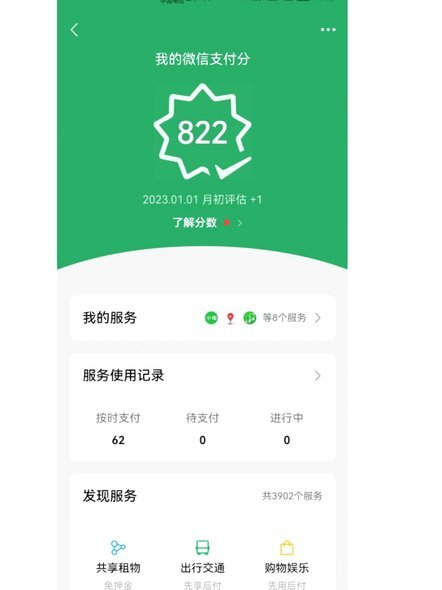
然而,分付并非完美无缺。其潜在的风险主要体现在信息不对称、信用风险和法律责任等方面。例如,发起分付者可能存在恶意行为,通过虚报总金额或修改分摊比例来谋取私利;群成员之间可能存在对分摊规则的理解偏差,导致纠纷;此外,由于分付涉及第三方支付平台,用户在一定程度上也承担着支付安全风险。因此,在使用分付功能时,用户需要保持警惕,仔细核对信息,并采取必要的安全措施。同时,微信也需要持续完善分付功能,加强风险控制,保障用户权益,避免因功能滥用而导致的负面影响。例如,加强对发起分付者的信用评估,建立完善的纠纷解决机制,以及明确各方的法律责任,才能真正实现分付功能的健康发展。
展望未来,微信分付的功能还将朝着更加智能化、个性化的方向发展。基于人工智能技术,微信可以对分付行为进行实时监控和风险预警,并提供智能化的分摊建议。同时,随着区块链技术的引入,微信分付有望实现更高的透明度和安全性,从而进一步增强用户信任感。更进一步,分付功能可能会与其他的微信生态服务深度融合,例如购物、旅游、娱乐等,构建一个更加完善的社交经济体系。微信支付对分付功能的持续投入,不仅仅是为了满足用户对便捷支付的需求,更是为了探索一种新型的社交经济模式, redefining人与人之间的互动方式,以及消费行为的组织形态。
相关文章
便荔卡借款7000能提现吗?
便荔卡作为互联网金融平台,其借款提现规则需结合具体产品条款分析。7000元借款是否支持提现,关键取决于平台对“提现”功能的定义。部分平台将提现视为资金划转操作,可能允许用户将借款金额转入个人账户,但通...
鹿优选先享卡怎么套现1万
鹿优选先享卡的套现逻辑本质上是通过消费行为将虚拟权益转化为现实资金,其核心在于利用平台规则漏洞。部分用户通过高频次消费积累积分,再通过第三方渠道兑换现金,但此类操作存在极高风险。平台风控系统已建立多维...
花呗天猫秒套还款遇阻?知晓这些原因!
花呗天猫秒套的还款困境往往源于系统逻辑与用户行为的错位。当用户通过天猫平台完成花呗支付后,系统会根据交易流水生成还款计划。但部分用户在操作中可能误触秒套功能,导致账单被拆分至不同账户或订单,形成还款路...
分期乐提现:隐藏的风险与妙用
### 分期乐购物额度提现的深度解析:用户视角与风险管理 在消费金融领域,分期乐的购物额度已成为许多人日常资金周转的重要工具,但直接用于提现并非最佳选择。用户往往在面临突发开支时,急于将信用额度转化...
美团月付的套现风险与防范
近年来,随着移动支付的普及,“美团月付”作为一种新的消费方式逐渐被用户接受。它允许用户以分期付款的方式享受服务或购买商品,但同时也带来了关于如何合理和不合规使用此类金融产品的讨论。本文旨在从合法与合规...
携程拿去花如何高效使用
在旅行规划中,优惠券和虚拟货币的应用已经成为不可或缺的一部分。携程上的“拿去花”作为一项深受用户欢迎的功能,其核心价值在于为消费者提供额外的消费折扣。然而,对于初次接触这一工具的用户而言,如何最大化地...