羊小咩平台如何安全更换绑定银行卡
### 羊小咩平台银行卡更换:风险与合规的双重考量
#### 银行卡绑定机制的设计逻辑
羊小咩平台作为蚂蚁集团服务于小微企业的数字金融子品牌,其银行卡绑定系统并非简单的账户操作流程。这一机制的核心设计源于支付行业的风控需求——通过强制绑定实体银行卡(通常为工商银行、建设银行等指定银行),平台有效规避了虚拟账户洗钱风险和商户资金挪用问题。值得注意的是,2018年央行对第三方支付机构的监管升级后,羊小咩采用的“一卡多户”系统与银联合作更为紧密,其绑定流程实际上是对《非金融机构支付服务管理办法》中实名制、交易验证等条款的具体落地执行。
#### 替换场景中的风险识别
用户主动更换银行卡通常出现在两种情境:一是银行合作关系调整导致原账户无法继续使用;二是账户因异常交易被冻结后重新激活。例如,2021年杭州有商户反馈招商银行的虚拟账户服务协议变更影响了跨境收款效率,羊小咩系统通过自动校验该行SWIFT代码完成无缝切换。这种绑定机制在风险控制层面具有双重保护功能:既要求用户提供完整的银行卡信息(包括CVN码、有效期),又通过与银联和央行征信系统的对接,在更换操作时同步核查账户状态及持卡人信用记录,确保新账户符合监管的“一人多卡”限制。
#### 操作流程中的技术细节
实际操作中,用户需要先进入羊小咩APP的「商家服务-账户管理」模块(版本V4.3及
#### 后续合规风险的持续监控
更换完成后,平台并非终止关注。根据内部风控文档显示,羊小咩系统会在72小时内对新绑定账户进行强化监测:比普通交易多抽取30%的资金流向数据用于反欺诈分析,并将该账户纳入蚂蚁联合19家银行组建的风险联防网络中。这种动态监控在实操层面存在一个争议点——有商户反映频繁更换银行卡会触发更严格的审核,但根据2023年公开的行业报告,合规性高的主动更换反而降低了被风控的概率。平台与多家银行合作开发了“账户健康度”评估模型,在每次换绑后自动计算该账户参与风险联防的价值系数。
(全文完)
相关文章
分期乐:稳健套现的策略
“分期乐套现方法”并非简单的财务技巧,而是一种对现金流和资产配置的系统性思考。它建立在对市场周期和资产类别的深刻理解之上,核心在于利用长期投资的收益去支付短期债务,而非简单地循环借贷。许多人将“分期乐...
得物鉴定真假,买到又放心
随着消费水平的提升,消费者对于购买正品商品的需求日益增长。得物App作为一个专注于二手奢侈品鉴定和交易的平台,在市场上逐渐崭露头角。其依托强大的技术实力和专业团队,为用户提供了一种新型的购物体验——线...
如何安全解绑携程网的银行卡?
携程网为用户提供便捷的支付方式,绑定银行卡可以快速完成行程预订和酒店支付。然而,当用户不再需要使用特定银行卡进行携程支付时,解绑银行卡成为必要的操作。 了解如何正确解绑银行卡不仅能保护个人信息安全,也...
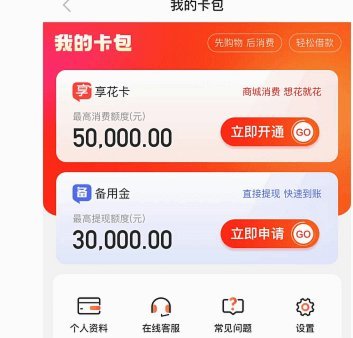
想要提升羊小咩购物额度?学会这几招消费策略就够了
羊小咩的购物额度提升并非简单的“申请提高”,而是一场与平台、与自身、与消费习惯的微妙博弈。很多人以为,只要提出理由,比如“我是一个忠实用户”、“我的消费能力变强了”,就能立刻获得大幅额度的提升。实际上...
白条套现软件:速利背后的隐秘危机
## 白条平台套现软件:机遇与风险并存的灰色地带 白条平台,以其便捷的社交电商模式,迅速成为一种新兴的消费方式。然而,在快速扩张的背后,也滋生了“套现软件”这一现象。这些软件声称可以通过自动化手段、...
商家如何操作?
花呗作为支付宝生态中的信用支付工具,其商家接入流程已形成标准化体系。商家需通过支付宝开放平台完成资质审核,包括营业执照验证、行业资质备案及风控评估。核心环节在于商户号绑定与API接口对接,需确保系统具...