从2万到4万:债务陷阱的真相与隐形成本
羊小咩平台的借贷模式揭示了金融产品的隐蔽性陷阱。从2万到4万的还款差额,本质是复利计算与附加费用的叠加效应。平台通过首月低息诱导用户,随后在第二个月起将利率提升至年化36%
用户心理在借贷过程中呈现显著的认知偏差。当还款金额突破心理预期时,部分借款人选择延长借款期限以分散压力,却陷入"借新还旧"的循环。这种行为模式反映了损失厌恶心理与即时满足倾向的冲突,导致债务规模持续扩张。平台通过推送个性化额度建议,强化用户对借贷能力的误判,使2万元借款逐渐演变为4万元的债务负担。这种心理操控机制与金融杠杆的结合,形成了典型的债务陷阱。
社会层面的连锁反应正在显现。家庭经济结构因债务危机出现断裂,部分借款人被迫出售资产或中断学业以偿还欠款。这种现象在三四线城市尤为突出,当地居民的储蓄率本就偏低,面对高利贷的压迫时缺乏有效应对手段。平台通过大数据分析用户消费习惯,精准投放贷款产品,使债务问题从个人层面演变为社会性风险。当还款压力突破家庭承受阈值时,可能引发更广泛的社会信任危机。
法律风险在债务扩张过程中逐渐显现。根据《最高人民法院关于审理民间借贷案件适用法律若干问题的规定》,年利率超过36%的部分应属无效。但部分平台通过拆分计息、虚增服务费等方式规避监管,使实际利率远超法定上限。当借款人无法偿还时,平台可能通过催收手段施加心理压力,甚至涉及暴力催收等违法行为。这种灰色地带的法律适用模糊性,为金融纠纷的司法处理埋下隐患。
债务危机的解决需要系统性干预。监管层应建立借贷利率动态监测机制,对平台的隐性收费进行穿透式监管。同时需完善债务重组制度,为陷入困境的借款人提供合法的延期还款渠道。对于用户而言,建立金融素养教育体系至关重要,帮助公众识别借贷产品的实际成本。只有通过多方协作,才能打破"借2万还4万"的恶性循环,重建健康的金融生态。
相关文章
直播电商“羊小咩”现象背后的商业逻辑
“羊小咩商家秒到”现象的背后,折射出直播电商行业突飞猛进,以及商家与平台之间权力博弈的复杂性。当一个品牌能够凭借直播间内极速的销售奇迹,直接跳过常规的店铺排位、广告投入,获得显著的流量提升和销量爆发,...
得物app余额提现到账时间及影响因素解析
得物APP,这款集购物、潮流资讯于一体的应用软件,在消费者心中占据着不可替代的地位。对于许多用户而言,得物的余额提现功能无疑为资金周转提供了极大的便利。然而,提现到账时间往往成为热议的话题之一。一般来...
天创信用扣费29.9元怎么处理
天创信用扣了29.9元,这笔费用并非小数目,尤其当用户并未享受到相应服务时,更显得不合逻辑。许多用户在遇到此类扣费后,往往会感到困惑和不安。首先需要明确的是,这笔费用的来源并非简单的系统错误,而是与天...
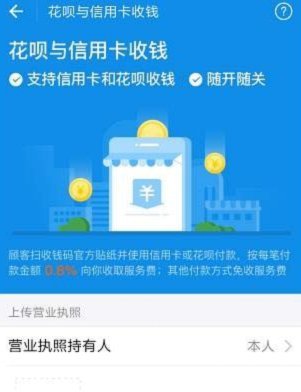
花呗转账费:全知道,不踩坑
花呗转账提现的费用问题,实际上远比我们想象的要复杂,它并非一个简单的“固定金额”,而是由多个因素共同决定的,需要细致理解。支付宝作为中国最大的支付平台,其产品定价策略一直秉持着“以次充好”、“分级服务...
花呗商家提现手续费怎么省?保姆级攻略!
花呗商家提现费一直是困扰不少人的问题。许多商家都 虽然无法实现绝对的“免费”,但花呗商家可以通过一些技巧来降低提现成本。首先,选择第三方支付平台进行提现。部分第三方平台会提供更优惠的提现手续费,甚至...
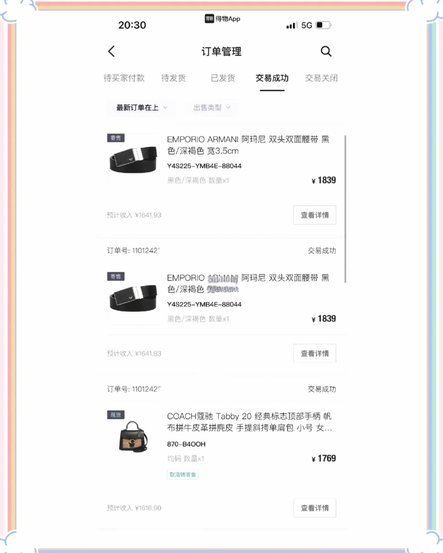
得物平台商家如何高效提现
得物平台上的提现机制,绝非简单的资金转账。它构成了一个复杂多维的电商资金流出口,涉及平台风险模型、交易履约周期和多重合规校验。对于专业的提现商家而言,重点绝不是追求单笔的资金额度,而是掌握其背后精密的...