得物提现:进度如何查询?
得物提现进度查询的本质是平台与用户之间信任关系的数字化映射。当用户发起提现操作后,系统通过多层数据节点实时同步资金流转状态,这种透明化机制打破了传统金融场景中信息不对称的壁垒。技术层面,平台采用分布式...
花呗套现手法解析与风险预警
花呗的信用支付机制设计初衷是为消费者提供临时资金周转服务,但部分用户试图通过“套现”行为将信用额度转化为可支配现金流。此类操作通常依赖于商户合作或虚拟交易,通过虚构消费场景将资金转移至个人账户。这种模...
美团月付套现风险提示
关于“美团月付怎么自己套现”的问题,首先要明确的是,任何形式的套现行为都违反了金融监管法规和平台服务协议。美团月付作为一种分期付款工具,旨在帮助用户合理规划消费,减轻支付压力,并非贷款产品或信用卡透支...
便荔卡包套现风险大
便荔卡包套现的法律边界模糊且存在显著风险。信用卡套现行为本质上属于变相挪用信用额度,多数金融机构对此有明确禁止条款。即便部分平台宣称提供"合法套现"服务,其本质仍可能涉及信用卡诈骗或违规资金流转,最终...
额度取不出来还能购物吗?
分期乐的额度管理机制本质上是信用评估体系的具象化呈现。当用户发现额度无法取出时,首要判断应基于系统状态而非直接否定购物能力。平台通常设有临时额度冻结机制,例如账户异常检测、信用评分波动或系统维护期间,...
花呗提现救急指南
当生活中遇到突发情况,急需现金周转时,“急用钱花呗怎么提现”便成为许多用户关心的问题。从支付宝旗下的花呗提取资金,不仅可以缓解燃眉之急,还能帮助灵活管理个人财务。为了快速且稳妥地将花呗额度转换为可用资...
先采后付套利策略解析
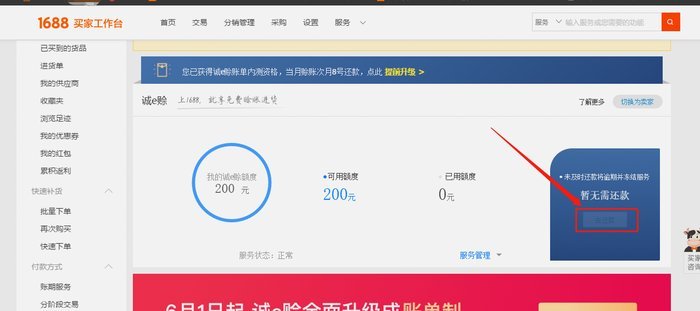
先采后付模式的本质是通过供应链金融重构资金流动路径,其套利空间往往存在于上下游信用差异与账期错配中。核心逻辑在于利用核心企业信用背书,将账期从30天延长至90天 套利操作的关键在于识别账期套利窗口。当...
羊小咩额度回收全攻略
羊小咩消费额度的回收机制本质上是平台对用户信用额度的动态管理手段。当用户通过该平台进行消费后,系统会根据交易记录和信用评估模型自动分配额度。回收流程通常始于用户主动发起申请,需在APP内找到额度管理模...
花呗套贷认定全解析
任何关于“花呗套”的讨论,本质上都不是探究一个固定的、可量化的规则手册。真正的认定标准,存在于金融风控模型的算法底层,是一套由数据流、行为模式与风险阈值交织构成的立体评估体系。它关注的不是用户是否达到...
花呗兑现退款怎么处理
花呗兑现本质上是将花呗余额以现金形式获取,这需要第三方平台介入。因此,退款流程与直接使用花呗支付截然不同,它涉及平台的审核、商户的结算以及用户自身的责任,构成了一个相对复杂的体系。简单粗暴地理解为“商...